 选保险
不同年龄阶段的健康保险规划
发布日期: 2015.10.28
导读:问:人生不同阶段的保险需要 答:不同人生阶段的资产分配与保险设计 阶段一:单身期 从参加工作之结婚的时期,一般为2-5年(20-28岁)特点:经济收入比较低且花销大,是资金积累期。投资的目的不在于获利而在于积累资金和投资经验。所以可抽出本分资本进行高风险投资,目的是取...
问:不同年龄段的人各适合买哪种保险 答:保险险种对于不同的人而言,其作用是各不相同的。由于不同年龄的人对保险的需求不同,所以他们根据自身的情况,应选择不同的险种。 18-25岁的人,他们受到意外伤害的可能、意外事故所产生的影响和后果都比较大,加上 年轻时收入有限,尚未建立家庭,因...
天有不测风云 人有旦夕祸福,人生的疾病和风险是无法预料的, 健康保险的规划能将这些风险带来的损失降到最低,健康保险的规划则能够规避这些风险带来的经济损失。那么,健康保险规划在不同年龄阶段如何进行呢?
健康保险规划之少儿期
儿童处在发育阶段没有自我防护意识、抵抗力弱,在这个阶段特别是三周岁前,有其特有的疾病。因此,在健康保险配置时应考虑少儿的特点选择重大疾病保险、住院医疗费用保险,兼顾大病保障与住院费用报销。重大疾病保险可选择专为少年儿童度身定制的少儿定期重大疾病保险产品,针对性强、保费低廉。
健康保险规划之青年期
青年阶段是重要的保障规划期,在健康保险规划方面可根据自身的保障状况和经济承受能力选择不同类型的产品。目前市场上在销的健康保险产品种类很多,从保障责任范围上分为重大疾病保险、防癌保险、住院医疗费用保险、住院医疗补贴保险、意外医疗保险等;从保障期限上分,有定期型和终身型。另外,保险产品在设计上还分为储蓄型和消费型,储蓄型产品在保障的同时兼具强制积累的功能,往往具备质押贷款、条款转换等灵活功能;消费型产品的优势在于价格较为低廉,多为定期型设计。根据以上特性市民可以根据实际情况灵活选择。
健康保险规划之中年期
人到中年对健康保障需求最为强烈,无论身边还是自身健康风险的案例时有发生。此时,应该结合自身现有的健康保障予以提高或补充。城市居民均拥有一定水平的社会保障,城镇职工社会医疗保险或城乡居民社会医疗保险,在这些保障基础上,还应增加大病医疗保障或特定提高癌症保障水平,补充意外医疗费用保险等。值得注意的是,申请较高额的保险金额,保险公司也会对被保险人的投保资格进行严格的审查。所以,如果自身有提升保障的需求还应尽早考虑,以免被拒在保险大门之外。
新一站向您推荐
-
君安行人身意外伤害保险
- 日常公共交通全覆盖,飞机/轮船/高铁,地铁/出租车...
- 出生满30天-85周岁;乘坐公共交通工具的人士
- 查看详情 ¥2.00
-
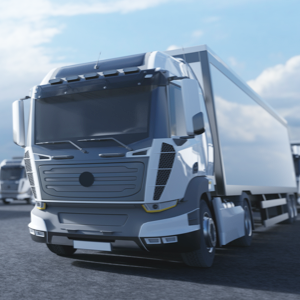
人保国内货物运输保险
- 热门指数:
- 查看详情 出单时间:15分钟内出单
热门产品
-
成人
-
少儿
-
老人
-
旅行
-
交通
-
家财
-
-
中国人保大护甲9号意外险(旗舰版)
最高150万意外身故伤残,最高50万猝死,不限社保范围 -
小医仙3号医疗险-100元起赔住院险
感冒发烧住院,疾病住院不限社保,意外医疗0免赔,可报销小额住院医疗 -
平安健康铂金百万意外险
100万意外医疗,意外医疗不限医保,职业覆盖广 -
太保蓝医保(好医好药0免赔)长期医疗产品组合
享0元起赔,好医好药服务 -
小蜜蜂6号综合意外险经典版
猝死保障,不限社保0免赔,最高30万保额 -
小蜜蜂(无畏版)1-6类高危职业意外险
148元/年起,保额可选50万,个人/企业均可投保
-